公共机构年度碳排放怎么核算?
过去,很多单位做节能管理,主要盯两个数字:一年用了多少能源,花了多少能源费。
进入“十五五”时期后,管理口径正在发生变化。
除了用能多少,还要进一步回答:
-
一年排放了多少二氧化碳?
-
碳排放主要来自电、气、油,还是供热?
-
哪栋楼、哪个系统、哪个月份排放较高?
-
安装光伏、改造空调以后,究竟减少了多少排放?
这就是年度碳排放核算要解决的问题。
对学校、医院、政府办公楼、文化场馆、科研院所等公共机构来说,年度碳排放核算正在从一项专业工作,逐步变成能源管理和后勤管理的基础工作。
对工厂、产业园区和商业物业来说,虽然正式核算标准不完全相同,但基本逻辑是相通的:先把能源数据算清楚,再把能源消费换算成碳排放,最后找出真正值得投入的节能降碳项目。
一句话理解:碳核算不是多做一张报表,而是给本单位的能源管理做一次“年度体检”。
国家节能降碳管理正在由“能耗双控”逐步转向“碳排放双控”。
简单理解,过去更关注“用了多少能源”,今后还要关注“这些能源带来了多少碳排放”。
国务院办公厅印发的《加快构建碳排放双控制度体系工作方案》提出,“十五五”时期将碳排放强度降低作为国民经济和社会发展约束性指标,并开展碳排放总量核算工作。
2025年,国管局在公共机构节约能源资源工作安排中提出,要完善碳排放统计核算功能,实现能源资源消费数据准确统计。
2026年,《公共机构碳排放核算指南》(JS/T 303—2026)正式发布,并自2026年4月1日起实施。公共机构核算碳排放,从此有了更明确的边界、步骤和计算方法。
同年印发的《“十五五”公共机构节能降碳工作方案》进一步提出:
以2025年碳排放和能源资源消费为基数,到2030年,统计范围内公共机构单位建筑面积碳排放下降8.5%,公共机构碳排放总量在2030年前尽早达峰。
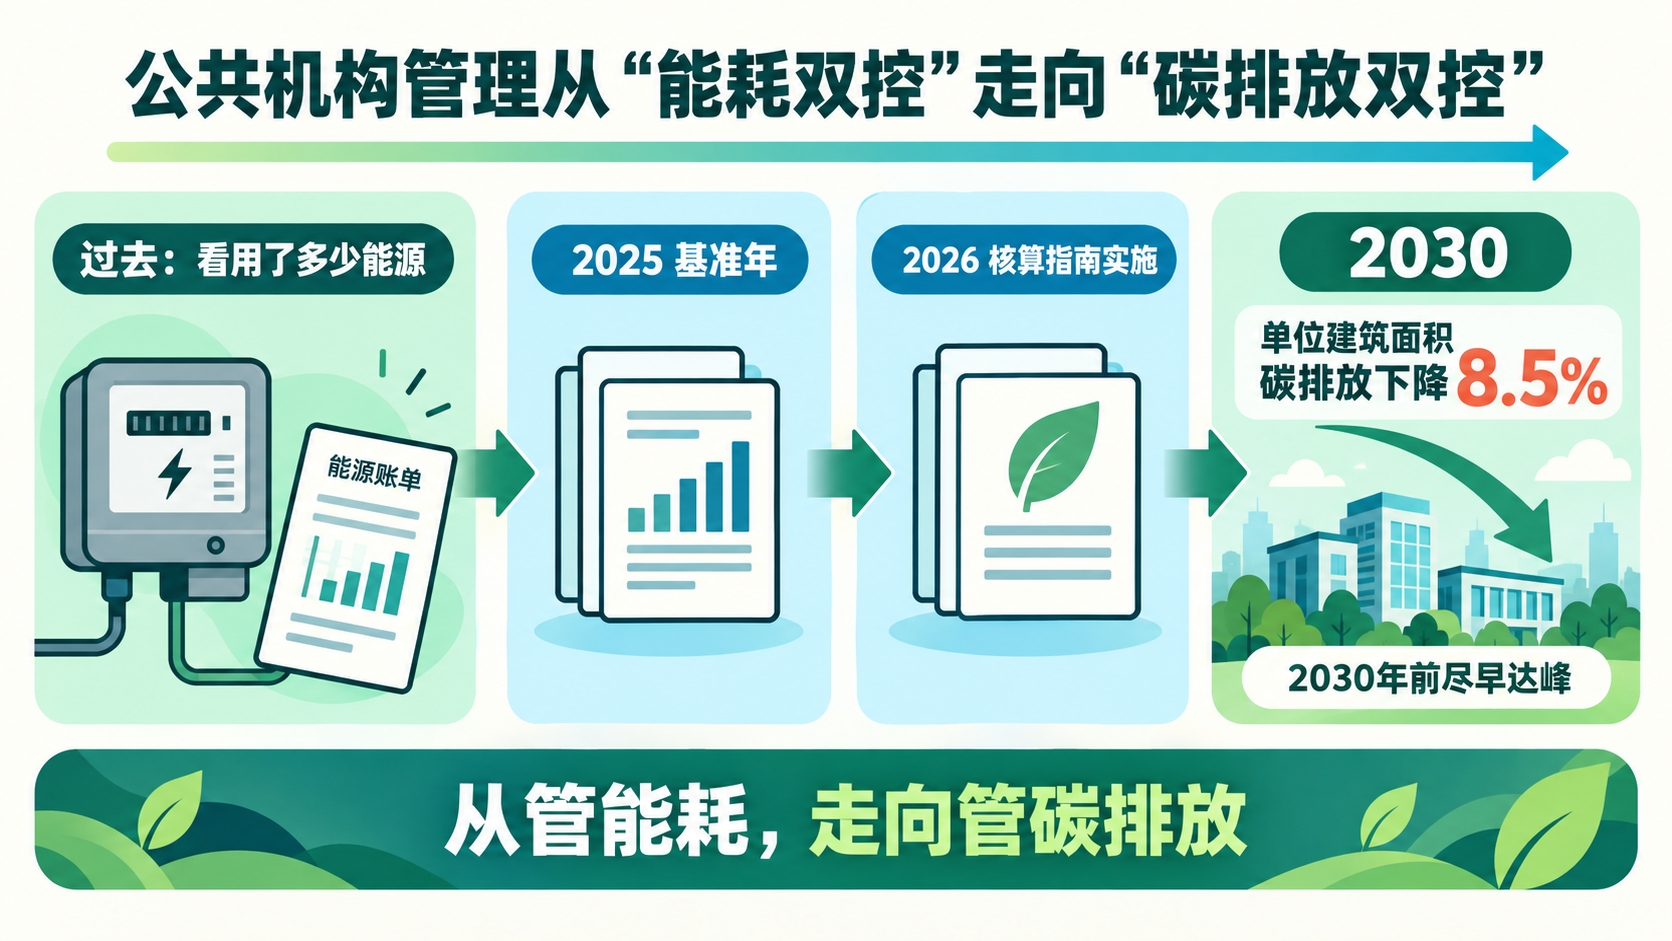 这意味着,2025年的能源和碳排放数据具有重要的基准意义。
如果连本单位一年排放多少、排放主要来自哪里都没有算清楚,后续就很难科学制定节能改造计划,也无法准确评价光伏、储能、空调改造和供热改造的实际效果。
02 哪些单位属于“公共机构”?
按照现行标准,公共机构是指全部或者部分使用财政性资金的国家机关、事业单位和团体组织。
常见的公共机构包括:
-
党政机关办公区;
-
公立学校和高校;
-
公立医院、卫生院和疾控机构;
-
科研院所;
-
图书馆、博物馆、体育馆、文化馆;
-
由财政资金支持运行的其他事业单位和团体组织。
普通工业企业、商业写字楼和社会化产业园区通常不属于公共机构。
不过,公共机构核算中的基础方法——确定边界、收集电气油热数据、采用排放因子换算、分析单位面积碳排放——对工厂和园区同样具有参考价值。
需要特别说明的是:企业开展碳交易履约、温室气体排放披露或产品碳足迹核算时,仍应执行所属行业和具体场景对应的标准,不能直接用公共机构口径代替。
03 年度碳排放,究竟在算什么?
公共机构年度碳排放核算,不是把所有与“环保”有关的数据都放在一起计算。
按照JS/T 303—2026,当前主要核算三类排放。
第一类:化石燃料燃烧产生的直接排放
例如:
-
食堂、锅炉使用的天然气;
-
锅炉使用的煤炭或燃料油;
-
公务车使用的汽油、柴油;
-
应急柴油发电机使用的柴油;
-
其他固定或移动设备使用的化石燃料。
这些能源在本单位运行边界内直接燃烧,因此属于直接排放。
第二类:外购电力对应的间接排放
例如办公照明、空调、冷机、水泵、风机、电梯、机房、数据中心、医疗设备、教学设备和新能源公务车充电等用电。
用电现场虽然没有燃烧煤炭或天然气,但电力生产过程中可能产生排放,因此需要按照相应的电力排放因子换算。
第三类:外购热力对应的间接排放
例如从市政热力管网购买的热水、蒸汽,或者由外部能源站供应的热力。
公共机构自身没有燃烧燃料,但上游生产热力时产生了排放,因此也要纳入核算。
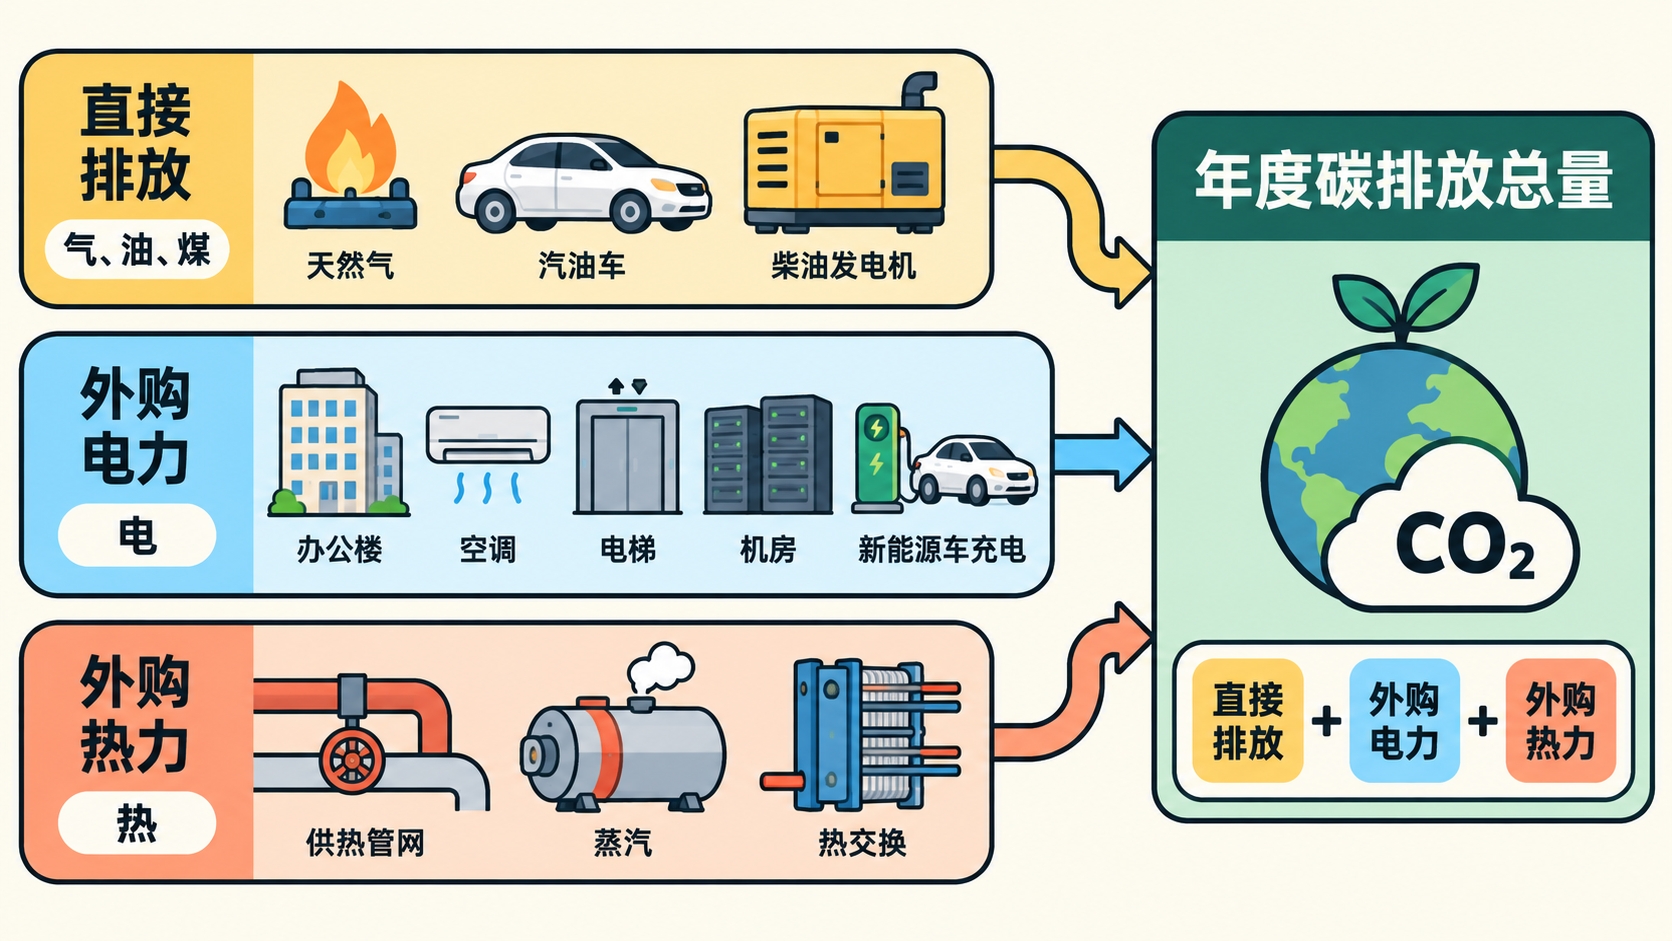
最基础的计算关系是:
年度碳排放总量 = 化石燃料直接排放 + 外购电力间接排放 + 外购热力间接排放
04 第一步不是套公式,而是划清边界
很多单位核算不准确,不是公式不会用,而是一开始就没有把“哪些算、哪些不算”说清楚。
1. 时间边界:原则上按自然年度
公共机构碳排放原则上按自然年度核算,也就是当年1月1日至12月31日。
电力、天然气一般可以根据月度账单直接汇总。
集中供热比较特殊。很多地区按采暖季结算,例如从上一年11月持续到本年3月。这种情况下,不能把整张采暖季账单全部计入某一个自然年度,而要按照供热天数、计量数据或其他合理方式拆分。
拆分方法一旦确定,应保持前后一致,并留存计算依据。
2. 空间边界:看谁在运营、谁在用能
通常应覆盖本单位运行管理范围内的固定设施和移动设施,例如办公楼、教学楼、门诊楼、住院楼、食堂、宿舍、地下车库、锅炉房、制冷机房、数据机房以及公务车辆。
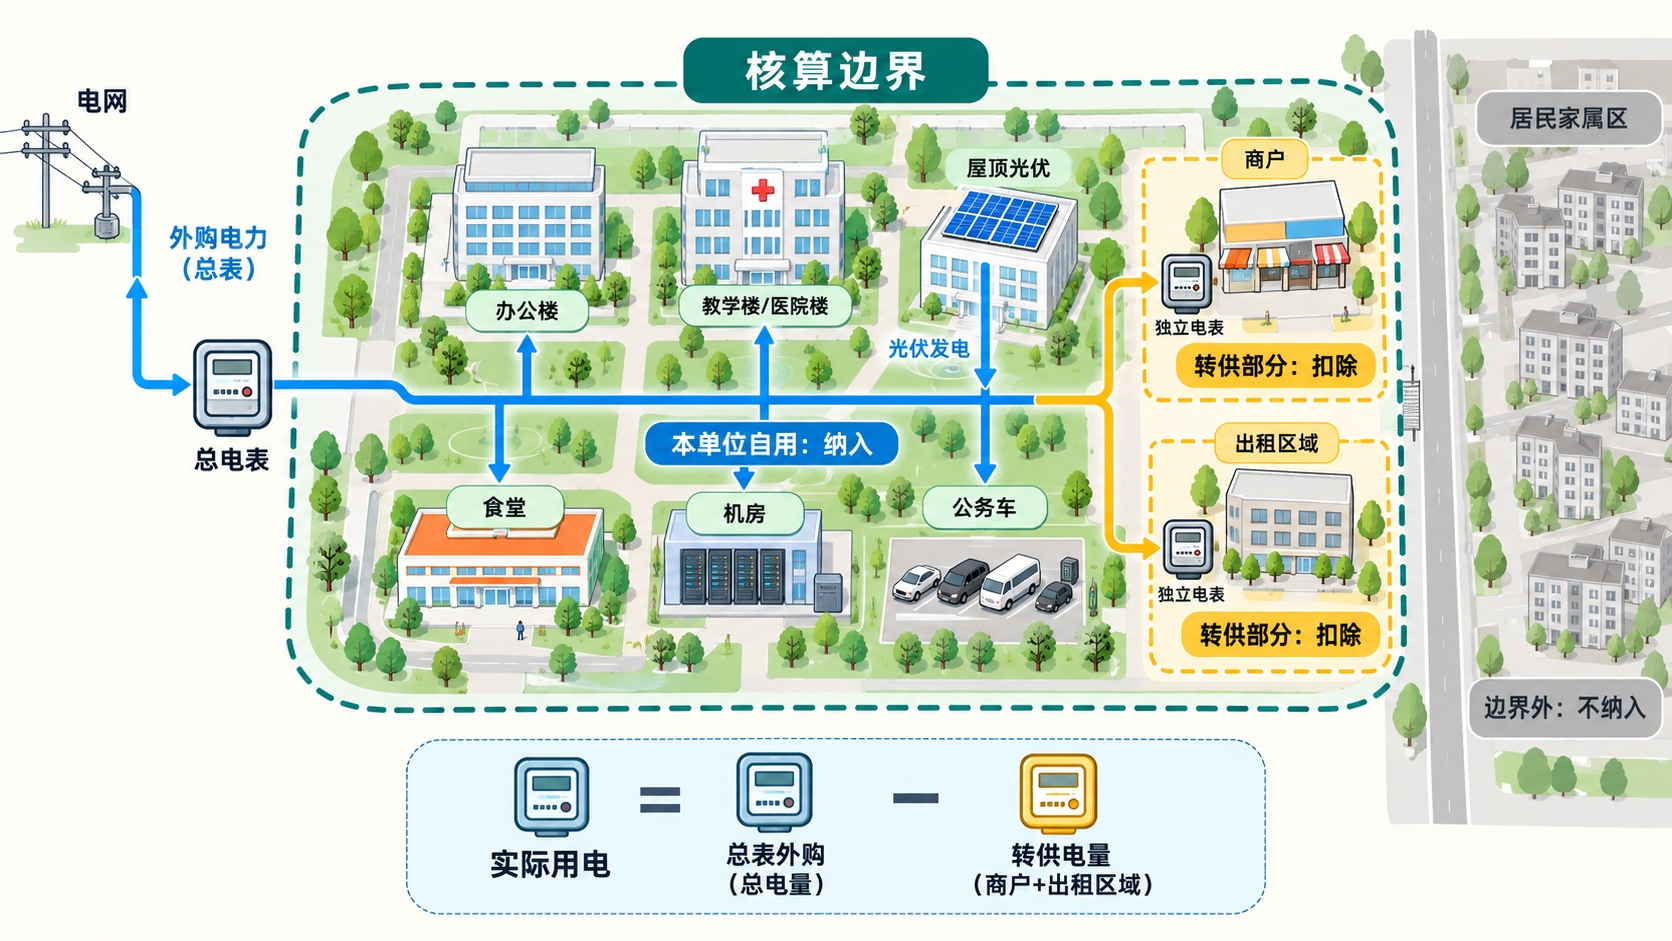
如果院区内还存在家属区、周转住房、商业门店或对外出租区域,就不能不加区分地全部计入。
最稳妥的做法,是先画一张“能源边界图”,把以下内容标清:
-
本单位自用区域;
-
对外出租区域;
-
居民或职工家属区;
-
商户经营区域;
-
公共区域;
-
光伏、充电桩、能源站等设施;
-
各区域对应的电表、燃气表和热量表。
3. 转供能源:必须扣除,避免重复计算
有些学校、医院和园区只有一个总电表,总表下面还给商户、住宅或其他单位转供电。
这时不能把总表电量全部计入本单位。
本单位实际用电量 = 总表外购电量-向外部主体转供的电量
外购热力同样遵循这个原则。
如果没有分表,只能依据面积、使用时间、设备功率或费用分摊数据估算,应把方法和依据留档,并尽快完善分项计量。
05 光伏、绿电和新能源公务车怎么处理?
这是实际核算中最容易产生误解的部分。
屋顶光伏:自发自用部分不纳入排放核算
公共机构分布式光伏产生的自发自用电力,不纳入碳排放核算。
但必须分别记录:
-
光伏发电总量;
-
光伏自发自用电量;
-
光伏上网电量;
-
从电网购买的电量。
例如,一家医院一年实际用电150万千瓦时,其中20万千瓦时来自屋顶光伏自发自用、130万千瓦时从电网购买。
核算外购电力排放时,主要按照130万千瓦时计算,20万千瓦时光伏自用电量不再重复计入。
市场化购买的非化石能源电力:不能简单按零计算
按照现行公共机构核算指南,通过市场化交易购入使用的非化石能源电力,仍按所在省级电网年平均供电排放因子计算。
因此,不能简单理解为“只要购买了绿电,排放因子就一定为零”。
绿电直连:排放因子按零计算
标准明确,绿电直连电力应纳入电力消费统计,但排放因子按零计算。
绿电直连与普通绿电交易的技术边界和证明要求不同,实际核算时要有能够证明电量及对应关系的材料。
新能源公务车:充电用电仍要纳入
新能源公务车不再消耗汽油或柴油,但其充电用电属于公共机构外购电力的一部分,应纳入用电及相应排放核算。
如果充电桩还服务社会车辆、职工私人车辆或其他单位车辆,则要区分各类车辆充电量。
06 核算前,需要准备哪些数据?
建议由后勤、财务、物业、车队、基建和能源管理人员共同整理资料。
电力数据
包括每月购电量、光伏发电量、自用量、上网量和转供电量。
优先来源是电表、供电账单、售电结算单、光伏逆变器和能管平台。
燃气与燃油数据
包括天然气、汽油、柴油及其他化石燃料的实际消耗量。
可从燃气账单、加油卡记录、采购发票、车辆台账、入库单和领用记录中整理。
外购热力数据
包括购买热量、蒸汽量、供热面积和供热天数。
优先采用热量表数据;不具备条件时,可采用热费发票、结算单并进行合理折算。
建筑与人员数据
包括建筑面积、不同功能区域面积、用能人数、床位数、学生人数或其他能够反映业务规模的数据。
边界调整数据
包括出租区域、转供能源、家属区、商户及公共区域的分表记录或费用分摊表。
数据优先级:计量仪表实测数据 > 能源供应单位结算数据 > 财务采购数据 > 合理估算数据。
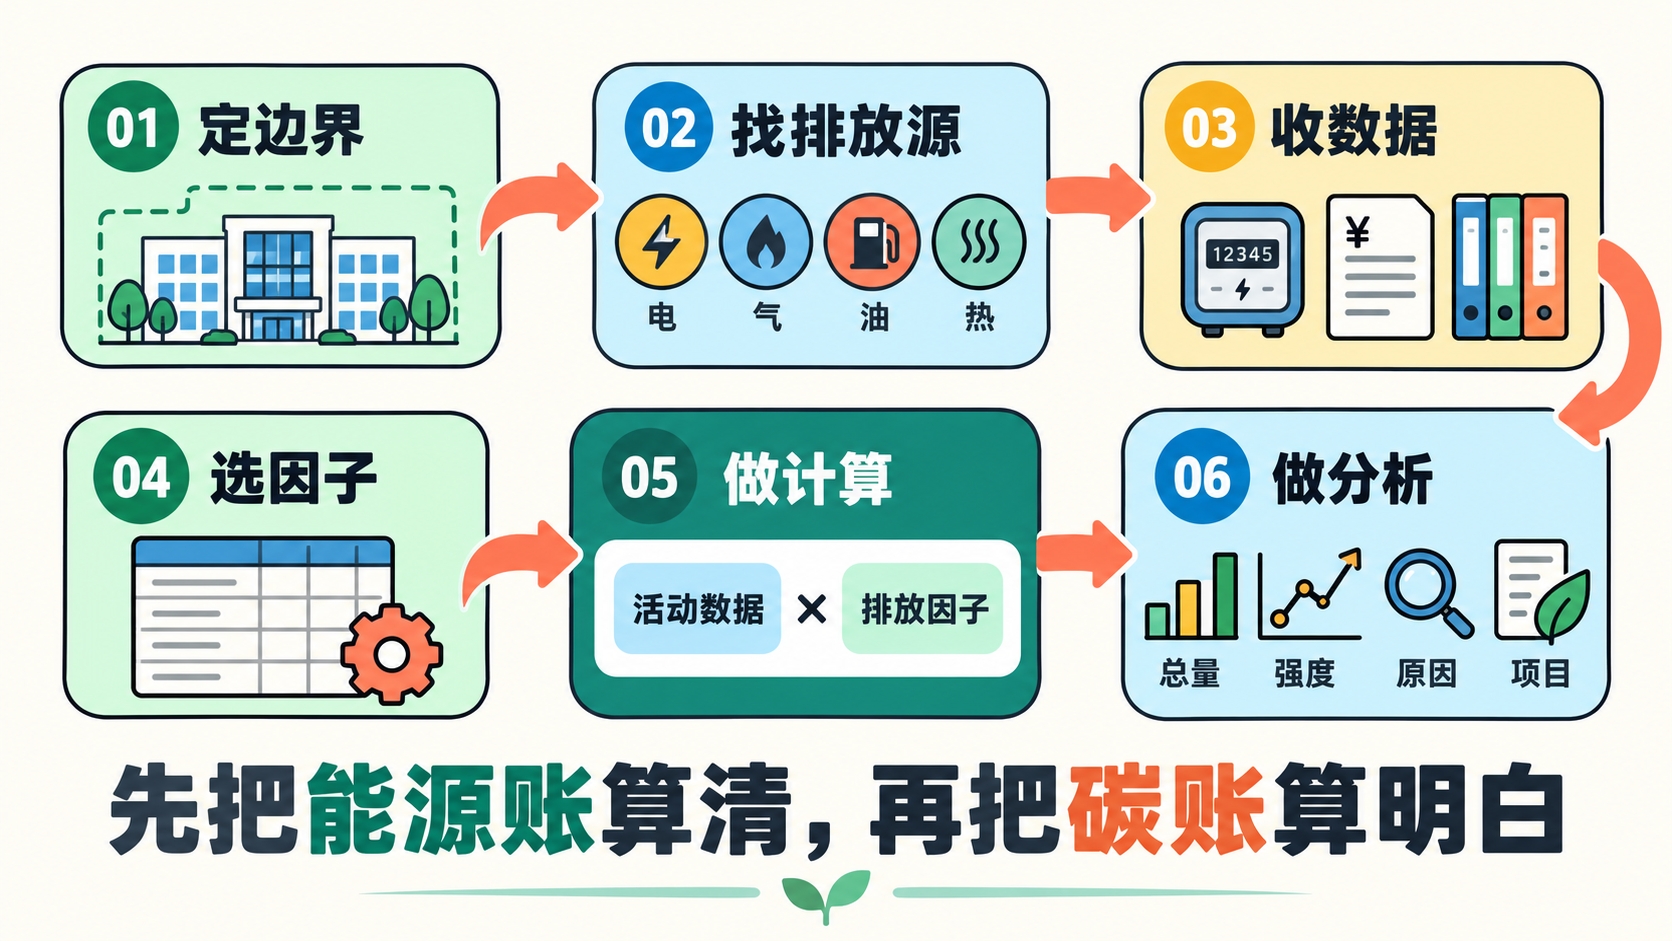
如果使用估算数据,要记录为什么无法实测、采用了什么参数、由谁确认。年度核算不仅要“算得出来”,还要能够回头复核。
07 碳排放具体怎么计算?
基础方法并不复杂:
碳排放量 = 能源消费量 × 对应排放因子
所谓排放因子,可以理解为:每使用一个单位的能源,对应产生多少二氧化碳。
天然气
现行指南给出的天然气折算排放因子推荐值为:
0.002184吨二氧化碳/立方米
一年使用50000立方米天然气:
50000 × 0.002184 = 109.20吨二氧化碳
汽油
汽油推荐排放因子为0.002179吨二氧化碳/升。
一年使用10000升汽油,对应排放21.79吨二氧化碳。
柴油
柴油推荐排放因子为0.002718吨二氧化碳/升。
一年使用10000升柴油,对应排放27.18吨二氧化碳。
外购电力
外购电力排放量的基本计算方法是:
外购电力碳排放 = 外购电量 × 所在省份电力排放因子-转供电量 × 对应排放因子
不同省份电力结构不同,排放因子也不同。
以JS/T 303—2026所附数据为例,江苏省电力平均二氧化碳排放因子为0.5827吨二氧化碳/兆瓦时。
注意:1兆瓦时=1000千瓦时。
排放因子会更新,正式核算时应优先使用全国公共机构节约能源资源综合信息平台给定的数据,或国家有关部门最新发布的因子。
外购热力
外购热力应优先采用国家温室气体排放因子数据库最新发布的数据。
在数据库没有发布或暂不适用时,JS/T 303—2026给出的参考值为0.11吨二氧化碳/吉焦。
08 看一个完整的年度核算案例
假设江苏某公共机构有以下年度数据:
-
建筑面积:50000平方米;
-
年均用能人数:500人;
-
年外购电量:120万千瓦时;
-
其中向商户转供:10万千瓦时;
-
屋顶光伏自发自用:20万千瓦时;
-
天然气:50000立方米;
-
柴油:10000升;
-
外购热力:2000吉焦。
第一步:天然气排放
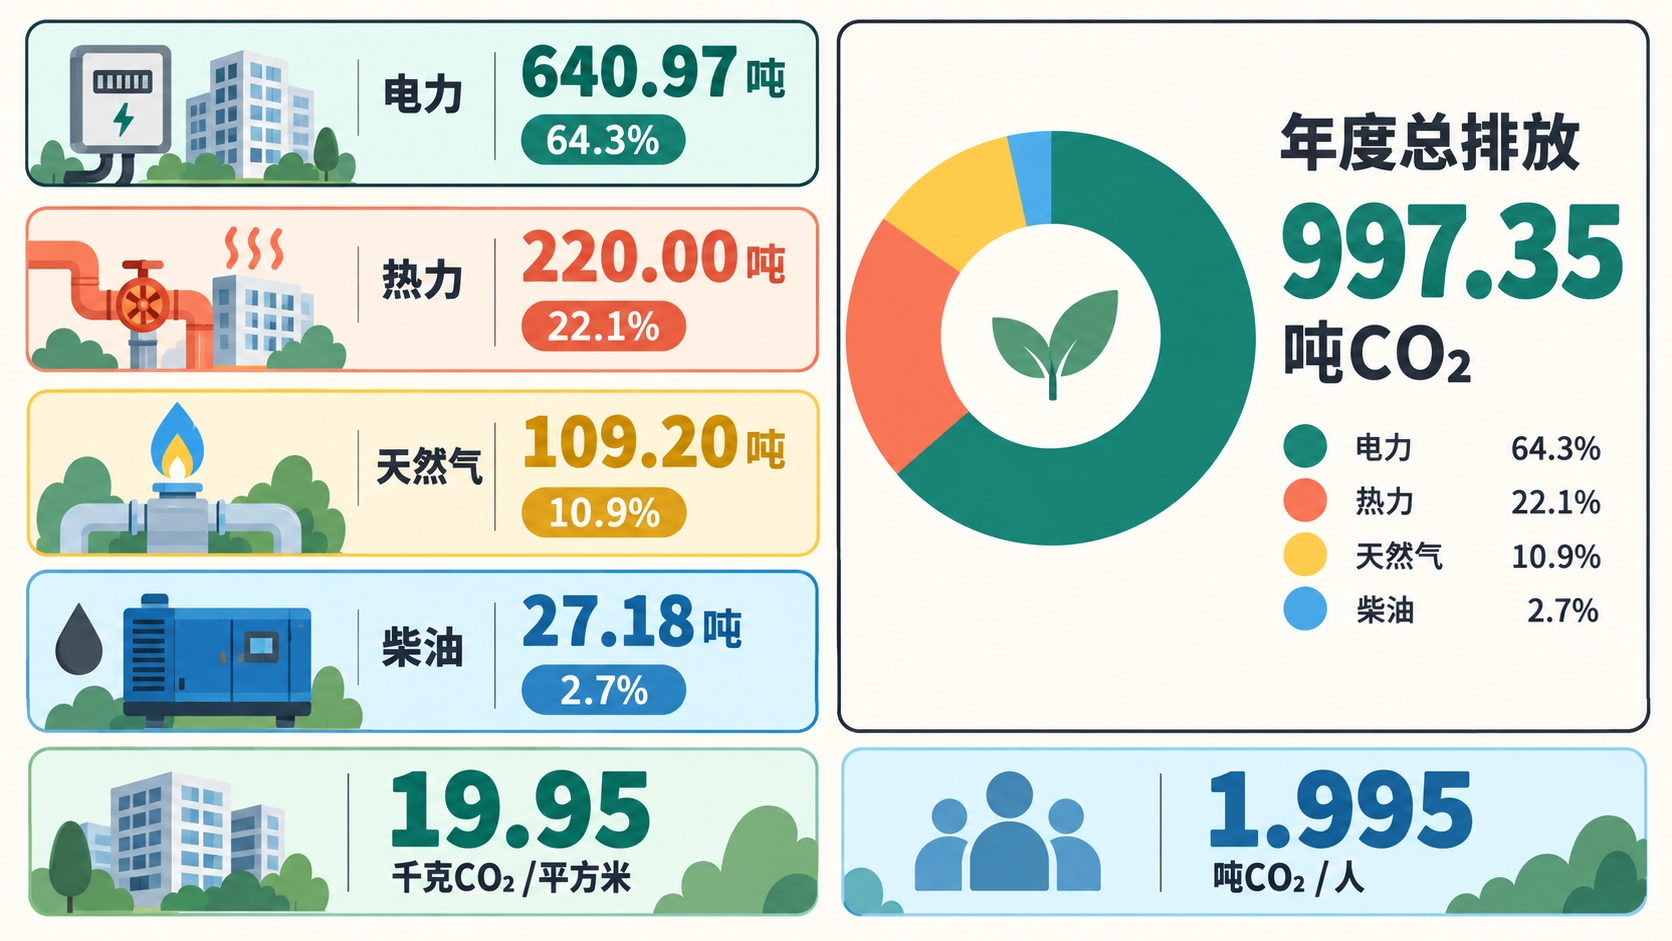
50000 × 0.002184 = 109.20吨
第二步:柴油排放
10000 × 0.002718 = 27.18吨
第三步:外购电力排放
本单位实际外购用电量:
120万-10万=110万千瓦时=1100兆瓦时
电力排放:
1100 × 0.5827 = 640.97吨
光伏自发自用的20万千瓦时单独统计,不计入外购电力碳排放。
第四步:外购热力排放
2000 × 0.11 = 220吨
第五步:汇总总量
109.20+27.18+640.97+220=997.35吨二氧化碳
进一步还可以计算:
单位建筑面积碳排放:
997.35÷50000=19.95千克二氧化碳/平方米
人均碳排放:
997.35÷500=1.995吨二氧化碳/人
到这里,一份最基础的年度碳排放核算结果就形成了。
09 算出总量以后,还要回答三个问题
年度碳排放核算的价值,不是形成一张“997.35吨”的表格,而是帮助管理者找到下一步应该做什么。
问题一:排放主要来自哪里?
在上述案例中:
-
外购电力约占64.3%;
-
外购热力约占22.1%;
-
天然气约占10.9%;
-
柴油约占2.7%。
这意味着,优先优化空调、照明、电梯和机房等用电系统,或者通过光伏、储能及用电策略降低外购电量,通常比单独控制公务车用油更有减排空间。
如果另一家单位的供热排放占比很高,那么建筑保温、供热计量、热源改造和热泵替代可能更值得优先评估。
问题二:为什么比上一年增加?
碳排放增加不一定意味着管理退步。
它可能来自新增建筑、服务人数增加、极端气温、数据中心投运、统计边界变化,或者排放因子更新。
因此,年度分析不能只比较总量,还要同步比较:
-
单位建筑面积碳排放;
-
人均碳排放;
-
单位业务量碳排放;
-
同口径可比区域碳排放;
-
各类能源消费量和费用。
医院可以结合门诊量和住院床日分析,学校可以结合学生人数和教学面积分析,场馆可以结合开放天数和接待人数分析。
问题三:哪些项目真正产生了效果?
光伏、储能、空调和供热改造项目都要建立改造前基准、改造后数据和统一核算口径。
尤其要注意,储能本身不生产电力,不能把“充放了多少电”直接等同于“减少了多少碳”。储能的减碳价值取决于充放电时段、电力来源、光伏消纳、系统效率和额外损耗。
10 最常见的六个核算误区
误区一:直接用能源费用计算碳排放。
应根据千瓦时、立方米、升、吨和吉焦等能源实物量计算,而不是直接按费用换算。
误区二:把总表电量全部算给本单位。
如果总表下还有商户、居民、出租区域或其他单位,必须扣除转供电量。
误区三:把光伏总发电量全部当作减排量。
光伏总发电量、自发自用量和上网量应分别计量。真正直接减少本单位外购电量的是自发自用部分。
误区四:购买了绿电就一律按零排放。
按照现行公共机构核算指南,市场化交易购入的非化石能源电力仍按省级电网平均排放因子计算;绿电直连才按零排放因子处理。
误区五:每年更换算法,却直接比较结果。
核算方法调整时,应记录调整内容,必要时按新口径重算上一年度数据。
误区六:把用水、垃圾全部直接并入这张表。
节水和垃圾分类很重要,但JS/T 303—2026的标准核算总量主要覆盖化石燃料、外购电力和外购热力对应的二氧化碳排放。
用水、垃圾处理、制冷剂泄漏和员工通勤等其他排放,可以作为拓展管理内容另行统计,不宜未经说明直接混入标准口径。
11 怎样从年度核算走向能碳管理?
年度核算解决的是“去年发生了什么”。
真正的能碳管理,还要回答“现在正在发生什么”和“下一步应该做什么”。
第一层:把能源账单整理清楚
至少实现电、气、油、热数据按月归集,并能与财务费用对应。
第二层:对重点区域和设备分项计量
逐步对空调、照明、数据机房、食堂、充电桩、锅炉房、宿舍和出租区域建立分项计量。
没有分项数据,就很难判断问题到底出在哪里。
第三层:建立月度能碳看板
持续关注当月用能、碳排放、同比环比、单位面积指标、光伏自用率、峰谷用电结构和异常用能告警。
第四层:用数据决定项目优先级
根据排放结构和能源费用,判断应该优先实施屋顶光伏、光伏配储、空调冷站改造、锅炉和供热改造、建筑节能、电梯水泵更新、能源费用托管,还是智慧能碳管理平台。
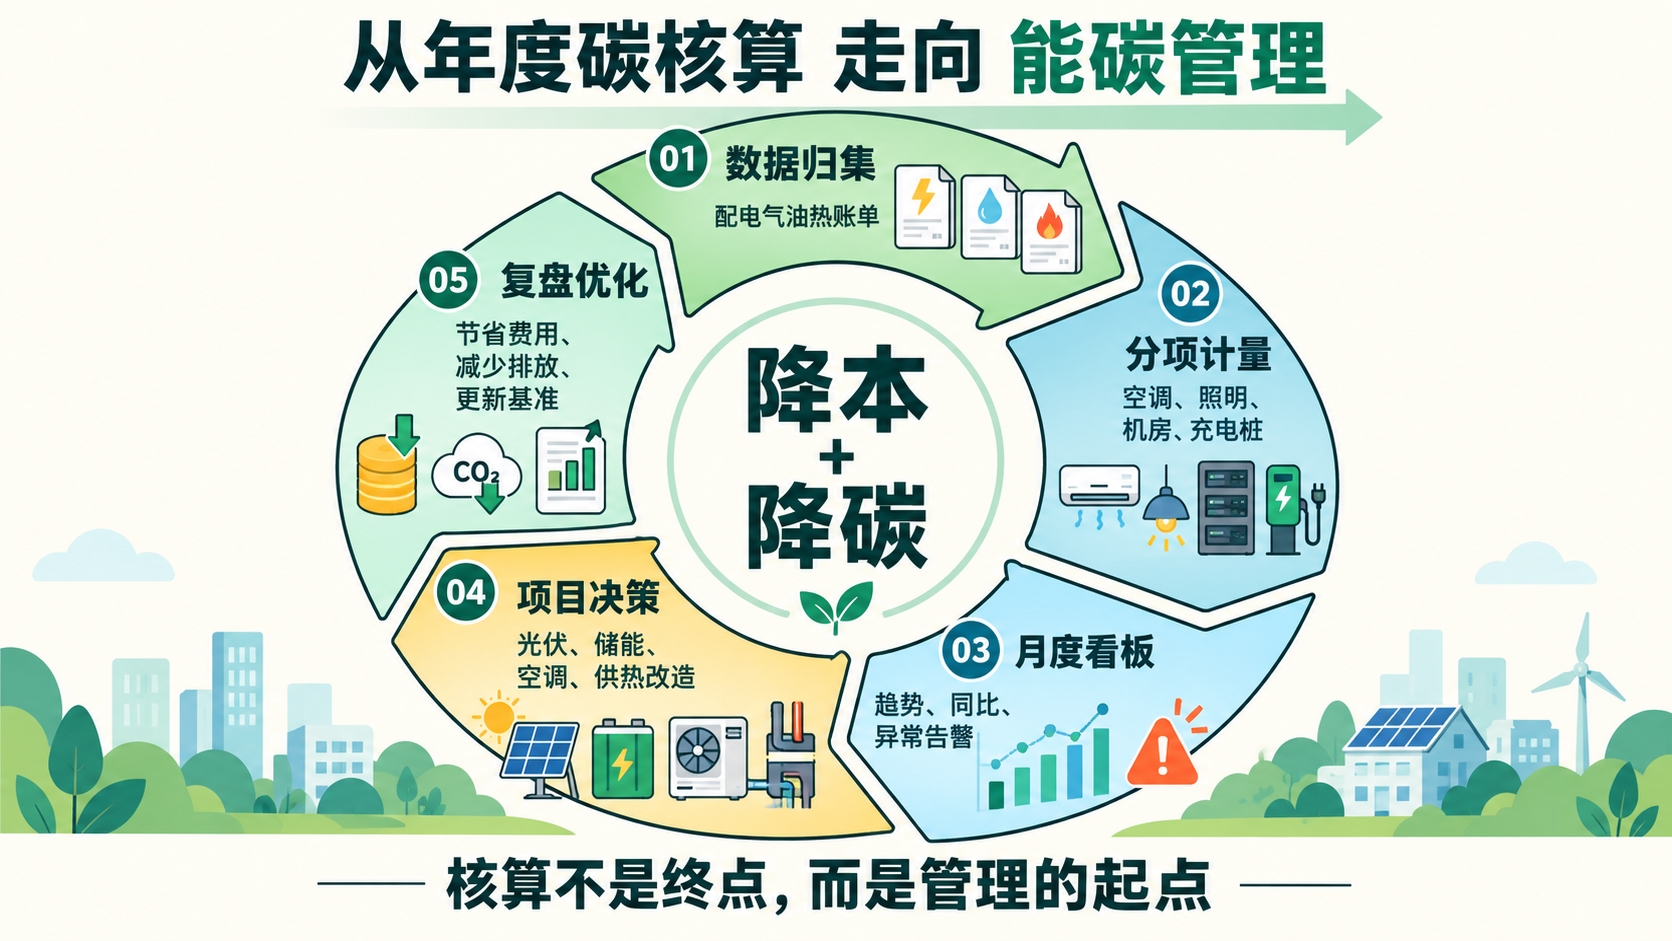
核算的真正价值,是把有限的节能改造资金,用到最有效的位置。
12 一张可直接照着执行的年度清单
-
明确核算年度和责任部门;
-
绘制能源使用及计量边界图;
-
梳理本单位、出租区域、商户和居民区域;
-
收集12个月电、气、油、热数据;
-
核对转供电、转供热及费用分摊数据;
-
统计光伏发电、自用和上网电量;
-
统计新能源公务车及外部车辆充电量;
-
采用最新、适用的排放因子;
-
分别计算直接排放和间接排放;
-
汇总碳排放总量;
-
计算单位面积、人均或单位业务量指标;
-
与上一年度进行同口径比较;
-
分析排放增减原因;
-
找出重点排放区域和重点用能设备;
-
形成下一年度节能降碳项目清单;
-
留存账单、台账、分摊方法和计算底稿。
结语:碳排放核算,最终还是一笔管理账
对公共机构来说,年度碳排放核算首先是一项政策和管理要求,但它不应该只停留在报表层面。
碳排放背后,是电、气、油、热等真实能源消费,也对应着一笔笔真实运行费用。
把碳排放算清楚,可以帮助管理者发现:
-
哪栋楼的用能水平异常;
-
哪套设备需要更新;
-
哪个时间段存在能源浪费;
-
屋顶光伏还有多大开发空间;
-
储能是否具有配置价值;
-
哪些项目能同时降低能源费用和碳排放;
-
节能降碳投入究竟产生了多少实际效果。
所以,年度碳排放核算不是终点。
它是公共机构从“看账单、管费用”,走向“看数据、管能源、管碳排放”的起点。
进一步交流
如需交流公共机构能碳管理、光伏储能及节能降碳项目,欢迎扫码添加企业微信。
长按识别或扫码添加企业微信
政策依据
-
国务院办公厅关于印发《加快构建碳排放双控制度体系工作方案》的通知
-
国管局关于2025年公共机构节约能源资源工作安排的通知
-
公共机构碳排放核算指南(JS/T 303—2026)
-
“十五五”公共机构节能降碳工作方案
-
国家发展改革委有关负责同志就《关于更高水平更高质量做好节能降碳工作的意见》答记者问
说明:本文政策和核算口径更新至2026年10月。各地区在具体填报、考核和项目申报中可能另有要求,正式核算时应以当地机关事务管理部门要求、全国公共机构节约能源资源综合信息平台及最新排放因子为准。